Un préstamo con garantía prendaria permite obtener financiación utilizando un bien mueble como respaldo de la deuda. Aunque el nombre pueda parecer técnico, su funcionamiento es relativamente sencillo: el prestatario recibe una cantidad de dinero y ofrece un bien de valor como garantía de que devolverá el préstamo. Las joyas son uno de los ejemplos más conocidos, aunque existen otras posibilidades dependiendo del tipo de operación. La principal particularidad es que existe un bien concreto vinculado al cumplimiento de la deuda, lo que diferencia esta fórmula de un préstamo personal sin garantía específica. A lo largo de este artículo veremos qué significa exactamente constituir una prenda, cómo se regula en España, qué sucede con el bien y cuáles son las consecuencias si el préstamo no se devuelve.
¿Qué es exactamente un préstamo con garantía prendaria?
En este tipo de financiación encontramos dos elementos relacionados. Por una parte está el préstamo, mediante el cual una persona recibe dinero y se compromete a devolverlo conforme a unas condiciones determinadas. Por otra, aparece la prenda, que funciona como garantía del cumplimiento de esa obligación.
El Código Civil establece como requisitos esenciales que la garantía asegure una obligación principal, que el bien pertenezca a quien lo entrega en garantía y que esa persona pueda disponer legalmente de él. En la prenda ordinaria, además, el bien debe ponerse en posesión del acreedor o de un tercero acordado por ambas partes.
¿Qué bienes pueden utilizarse como garantía?
Con carácter general, el Código Civil permite dar en prenda bienes muebles que se encuentren dentro del comercio y sean susceptibles de posesión. De este modo, las joyas, determinados objetos de valor u otros bienes muebles pueden respaldar una operación siempre que cumplan los requisitos legales correspondientes. Los animales de compañía están expresamente excluidos de esta posibilidad.
El valor del bien resulta especialmente importante porque suele estar directamente relacionado con las condiciones de la financiación. En operaciones respaldadas por joyas, por ejemplo, es habitual que exista una valoración previa de las piezas para determinar qué cantidad puede concederse tomando como referencia su valor.
Las joyas son uno de los ejemplos más fáciles de entender
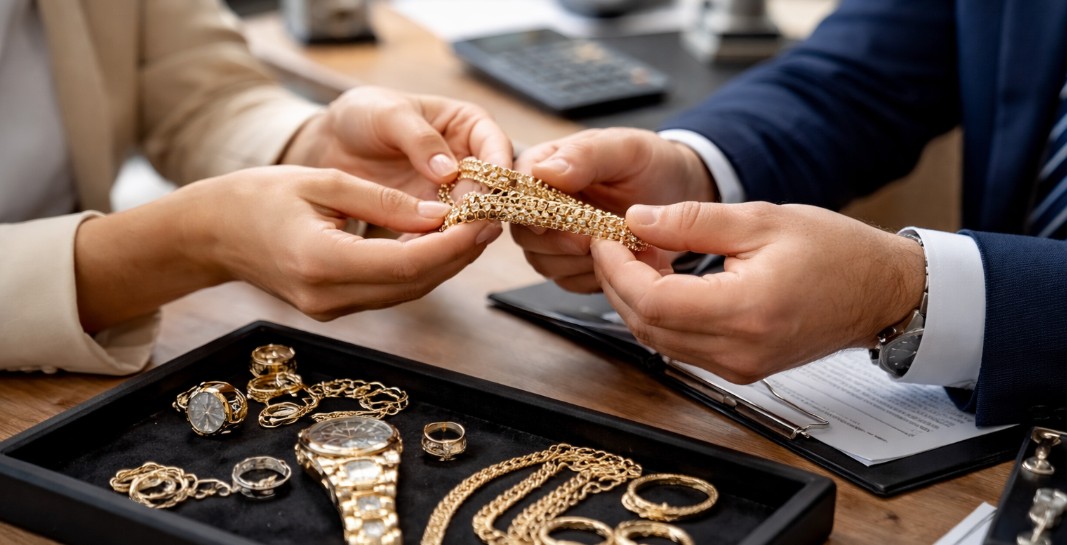
Los préstamos respaldados por joyas muestran con claridad cómo funciona una garantía prendaria. El cliente aporta las piezas, estas son valoradas y, si acepta las condiciones propuestas, quedan depositadas como garantía mientras permanece vigente la financiación.
Como explica Diario Digital en este artículo sobre los créditos respaldados por joyas de CrediMonte, las piezas son examinadas y tasadas antes de determinar el importe disponible y permanecen custodiadas durante la vigencia del contrato. Una vez satisfecha la deuda en las condiciones acordadas, el propietario puede recuperar sus joyas, por lo que recurrir a esta financiación no equivale inicialmente a venderlas.
¿El bien deja de pertenecer al prestatario?
Entregar una joya u otro objeto en prenda no implica transmitir automáticamente su propiedad. El Código Civil señala que el deudor continúa siendo propietario del bien mientras no proceda su enajenación por incumplimiento. Al mismo tiempo, el acreedor puede conservarlo hasta que se satisfaga la deuda garantizada.
Esta circunstancia también genera obligaciones para quien recibe la prenda. Debe cuidar adecuadamente el objeto y responder de su pérdida o deterioro en los términos establecidos legalmente. Tampoco puede utilizarlo sin autorización de su propietario. Por tanto, la entrega tiene una finalidad de garantía y custodia, no supone que el prestamista pueda disponer libremente del bien.
¿Cómo se regulan estos préstamos en España?
La regulación básica de la prenda se encuentra en los artículos 1857 y siguientes del Código Civil, donde se establecen las condiciones para constituirla, los derechos de las partes y las consecuencias derivadas del incumplimiento. Entre otras cuestiones, la normativa determina que el acreedor no puede apropiarse directamente del objeto entregado simplemente porque se produzca un impago.
Existe además la denominada prenda sin desplazamiento de posesión, regulada por la Ley de 16 de diciembre de 1954 sobre hipoteca mobiliaria y prenda sin desplazamiento. Se trata de una figura diferente en la que determinados bienes pueden continuar en posesión de su titular. Su constitución exige las formalidades previstas legalmente y su inscripción en el registro correspondiente.
¿Se aplica la normativa de crédito al consumo?
Este punto requiere prestar atención a las características concretas del contrato. La Ley 16/2011 de contratos de crédito al consumo contiene reglas sobre información, costes y protección del consumidor, pero excluye expresamente determinados préstamos prendarios.
En concreto, quedan fuera de su ámbito los contratos en los que el consumidor entrega un bien al prestamista como garantía y su responsabilidad queda estrictamente limitada a ese bien. Esto significa que no todos los préstamos prendarios reciben automáticamente el mismo tratamiento jurídico. Si el prestatario responde además con otros bienes o existe una configuración contractual diferente, será necesario analizar las condiciones concretas para determinar qué normativa resulta aplicable.
¿Qué ocurre si no se devuelve el préstamo?
La consecuencia más importante del impago es la posibilidad de ejecutar la garantía. En la regulación general del Código Civil, el acreedor que no haya recibido el pago puede acudir al procedimiento previsto para enajenar la prenda mediante subasta pública ante notario, con las formalidades correspondientes. La ley también establece qué sucede cuando las subastas no permiten vender el bien.
En operaciones desarrolladas por determinados Montes de Piedad pueden existir además normas y condiciones específicas, ya que el propio Código Civil remite para estos establecimientos a su regulación particular y aplica subsidiariamente sus disposiciones generales. En el ejemplo recogido por Diario Digital, se indica que, si el cliente no devuelve el préstamo, las joyas salen a subasta y que, si el importe obtenido supera la cantidad adeudada, el excedente se entrega al cliente.
Qué conviene comprobar antes de utilizar una prenda
Aunque disponer de un bien de valor puede facilitar el acceso a financiación, la garantía no elimina el coste ni las consecuencias del préstamo. Antes de firmar resulta esencial conocer cuánto dinero se recibe realmente, cuánto habrá que devolver, qué intereses y gastos existen, cuál es el vencimiento y qué procedimiento se seguirá si no se paga.
También conviene prestar especial atención a la valoración del bien y a las condiciones para recuperarlo. Cuando se trata de joyas u objetos con valor sentimental, el posible perjuicio de un incumplimiento no es únicamente económico. Entender perfectamente el contrato permite valorar si la liquidez obtenida compensa el coste de la financiación y el riesgo asociado a perder el objeto entregado como garantía.